进口关税是如何计算的?对于适用从价税率的货物,应缴进口关税等于进口完税价格乘以适用税率。除进口关税外,企业可能还需根据具体货物缴纳增值税(VAT)及其他某些税费。
准确确定税额有助于企业估算成本、设定销售价格,并将意外支出控制在可预期范围内。然而,要准确计算税款,企业必须正确识别货物的HS编码、海关完税价格、原产地以及现行税收政策。
下文将提供一份关于如何在越南计算进口关税的分步指南,并附实际示例与税率查询方法,供企业应用于各自的货物运输。
1. 什么是进口关税?
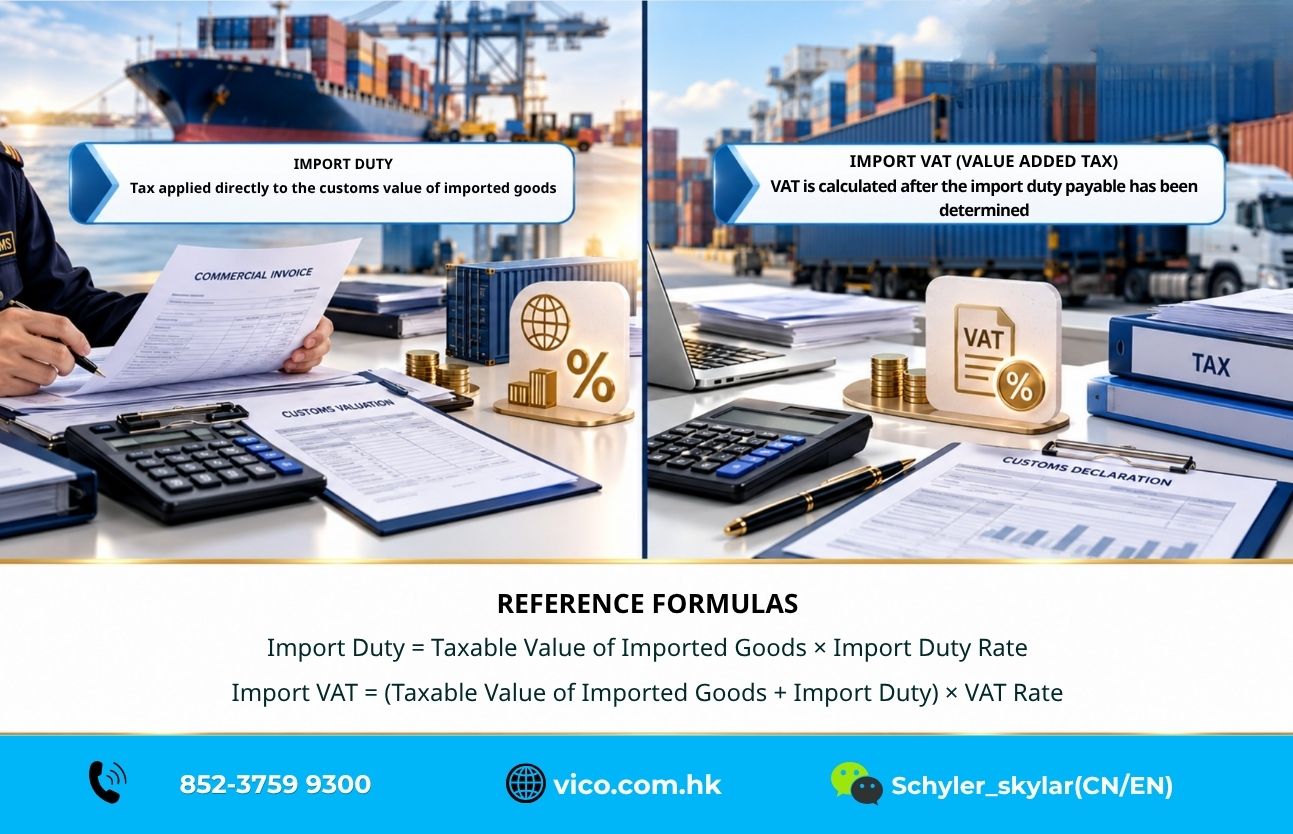
进口关税是对依照越南法律规定应当纳税的进口货物征收的一种税。进口关税主要由《进出口税法》(第107/2016/QH13号法律)及相关指导、修订、补充文件进行规范。
例如,越南一家企业从中国进口机械、设备或原材料。在清关时,企业需要确定该批货物是否应缴纳进口关税,以及适用税率是多少。
货物在何种情况下应缴纳进口关税?
进入越南且属于应税类别的进口货物,在清关时可能产生进口关税纳税义务。然而,并非所有货物都需缴纳进口关税。部分情况下,若符合法定条件,货物可享受免税或0%税率。
特别是,符合自由贸易协定(FTA)原产地规则的货物,可享受特别优惠进口关税税率。
进口关税与增值税有何区别?
表1 进口关税与增值税对比
项目 | 进口关税 | 增值税 |
性质 | 对应税进口货物征收的税 | 对增值部分征收的税 |
计税依据 | 完税价格与税率(或其他方法) | 增值税计税价格与税率 |
税率 | 依据HS编码、原产地和政策 | 依据该货物的增值税规定 |
0%进口关税 | 不产生从价进口关税 | 增值税仍可能适用 |
企业需记住的一个关键点是:进口关税为0%并不意味着整批货物免缴所有税费。
2. 进口关税如何计算?
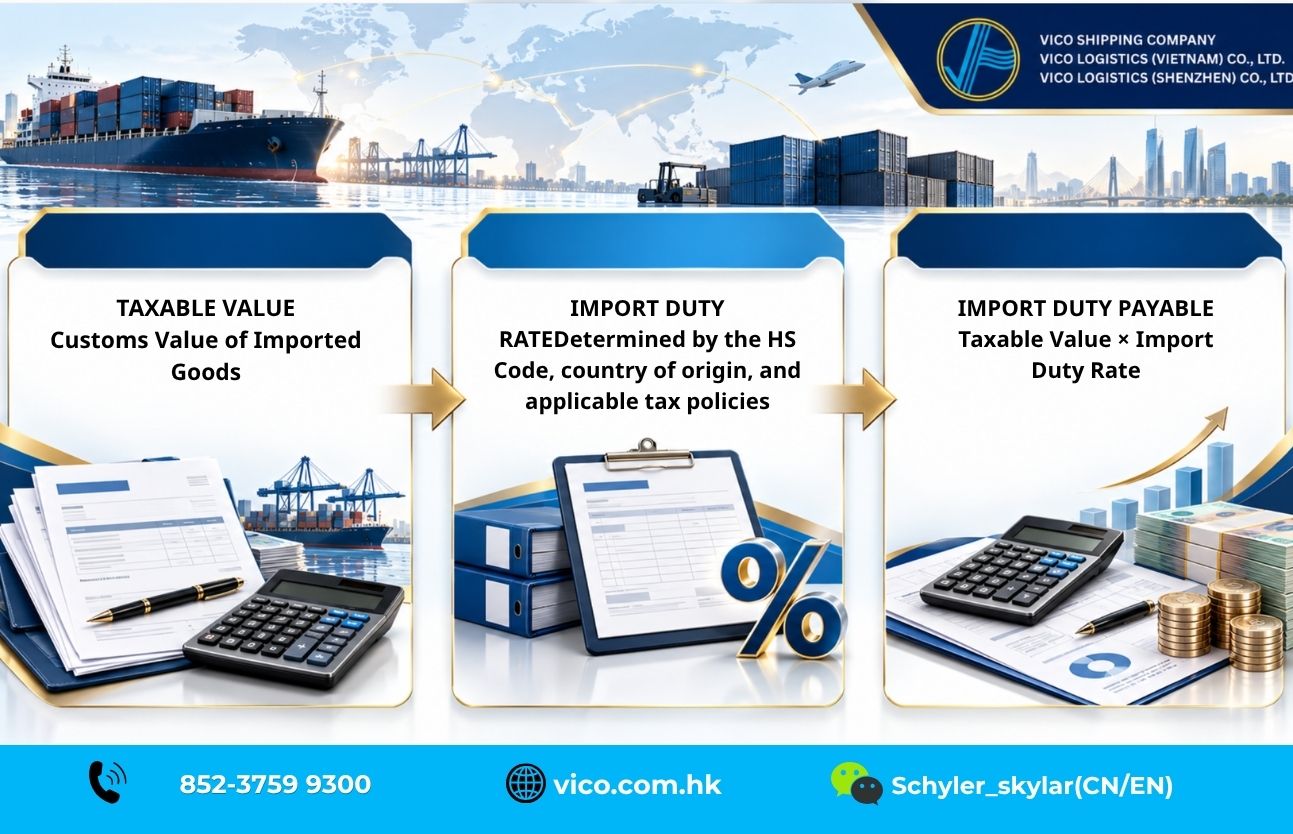
对于适用从价计税方法的货物,基本公式如下:
进口关税计算公式
T_NK = V_HQ × r_NK
其中:
· 进口关税税额:应缴纳的进口关税金额。
· 进口完税价格:用于计税的海关完税价格(以越南盾计)。
· 进口关税税率:适用的进口关税税率。
要使用该公式,企业需要确定两个关键信息:进口完税价格和进口关税税率。
2.1 什么是进口完税价格?
进口完税价格是依照法律规定确定的海关完税价格。对于进口货物,基本原则是按适当的海关估价方法,确定货物运抵首个进口港时实际支付或应付的价格。
在许多标准国际贸易交易中,这一价格可理解为接近CIF(到岸价)价格,包含:
· 货物本身的价值。
· 运抵首个进口港的国际运费。
· 国际保险费(如有,且按规定需计入)。
例如,一家企业以FOB(离岸价)条款进口货物,假设信息如下:
表2 FOB价格示例(假设信息)
项目 | 金额 |
FOB价格 | 8,000 美元 |
国际运费 | 1,000 美元 |
保险费 | 100 美元 |
假设总价值 | 9,100 美元 |
在此情况下:
假设完税价格 = 8,000 + 1,000 + 100 = 9,100 美元。
假设海关汇率为 25,000 越南盾/美元:
完税价格 = 9,100 × 25,000 = 227,500,000 越南盾。
这是一个简化示例。实际海关完税价格还取决于法律规定的具体加减项和估价方法。实际使用的汇率必须是海关当局适用的汇率。
进口关税按CIF还是FOB计算?
这是企业开始进口时最常问的问题之一。一般而言,如果FOB价格尚未包含必须计入完税价格的费用,进口关税并非简单地按FOB价格计算。
对于FOB交易,企业通常需要加上运抵首个进口港的国际运费和保险费。若按CIF条款采购,采购价格已按贸易术语包含运费和保险费。但仍需按法规检查是否存在需要调整的估价项目。
注:CIF只是在适用交易中的一种常见理解,并非所有货物唯一的海关估价方法。
2.2 如何确定进口关税税率?
进口关税税率取决于多个因素,其中最重要的是:
· 货物的HS编码。
· 货物原产地。
· 报关登记时点的税收政策。
· 享受关税优惠的条件。
在越南进口关税机制下,需要区分三类常见税率:
表3 三类常见进口关税税率
税率类型 | 适用情形 |
普通税率 | 不符合优惠或特别优惠税率条件的货物 |
优惠税率(最惠国/MFN) | 符合法规规定优惠税率条件的货物 |
特别优惠税率 | 符合特定贸易协定及相关税率表条件的货物 |
例如,两批价值相同、货品相同但原产地不同的货物,可能适用不同的税率。因此,企业不应简单地问“这批货从哪个国家进口?”来确定税率,而必须全面核查HS编码、原产地以及适用优惠的条件。
优惠进口税率表由第26/2023/NĐ-CP号法令及其修订、补充文件规范,包括第108/2025/NĐ-CP号法令和第199/2025/NĐ-CP号法令。
2.3 从量(固定)进口税与混合税
除从价方法外,部分货物可能适用不同的方法。
从量进口税:应缴税额 = 进口货物实际数量 × 每单位货物的从量税额。
混合进口税:应缴税额 = 从价计算的税额 + 从量税额。
这些方法视货物类型及相应税率表中的规定适用;企业不能随意在从价方法之外自行选择。
3. 如何计算进口关税与增值税
进口货物时,企业通常关注应缴总税额,而不仅仅是进口关税。对于应纳增值税的货物,进口环节增值税的计税基础可能包括进口完税价格、进口关税、补充进口税及其他适用税费。
3.1 进口货物增值税计算公式
根据《增值税法》(第48/2024/QH15号法律),进口货物的增值税计税价格包括进口完税价格加上进口关税、补充进口税、特别消费税和环保税(如有)。
通用公式:进口货物增值税 = 增值税计税价格 × 增值税税率
在没有补充税、特别消费税或环保税的典型情况下:增值税 = (进口完税价格 + 进口关税)× 增值税税率
注:关于2026年税率的说明:根据第204/2025/QH15号决议和第174/2025/NĐ-CP号法令,自2025年7月1日起至2026年12月31日止,部分适用10%税率的货物和服务降至8%。部分货物类别不在此降税范围内。企业需核实其具体货物是适用8%税率还是其他税率,而非想当然地认为所有进口货物均适用8%或10%的增值税。
3.2 进口时应缴总税额
对于仅涉及进口关税和增值税的货物:
应缴总税额 = 进口关税 + 增值税
在其他情况下,货物还可能涉及:
· 特别消费税。
· 环保税。
· 反倾销税。
· 反补贴税。
· 保障税及法规规定的其他补充进口税。
企业必须正确识别每种税的缴纳顺序和计税基础。切勿将所有税率简单相加后直接乘以货物价值。
4. 进口关税计算实际示例
为便于理解,请看以下三个示例。
示例1:完税价格为1亿越南盾的货物
假设一家企业进口一批货物,明细如下:
· 进口完税价格:100,000,000 越南盾。
· 假设进口关税税率:10%。
· 假设增值税税率:8%。
· 无其他适用税费。
示例性税款计算结果
表4 示例1——税款计算结果
税种 | 金额 |
进口关税 | 10,000,000 越南盾 |
增值税 | 8,800,000 越南盾 |
应缴总税额 | 18,800,000 越南盾 |
本示例使用假设税率来说明计算方法,不代表任何特定HS编码。
第1步:计算进口关税
100,000,000 × 10% = 10,000,000 越南盾。
第2步:计算增值税
(100,000,000 + 10,000,000) × 8% = 8,800,000 越南盾。
第3步:计算总税额
10,000,000 + 8,800,000 = 18,800,000 越南盾。
因此,本例中的应缴总税额为1,880万越南盾,不含物流或其他手续费用。
示例2:按FOB条款进口货物的税款计算
一家越南企业按FOB条款从国外购买货物。
假设信息
表5 示例2——FOB进口货物信息
指标 | 数值 |
FOB价格 | 10,000 美元 |
国际运费 | 1,000 美元 |
国际保险费 | 100 美元 |
假设汇率 | 25,000 越南盾/美元 |
假设进口关税税率 | 5% |
假设增值税税率 | 8% |
假设无其他价格调整项,也无补充税费。
第1步:确定完税价格
(10,000 + 1,000 + 100) × 25,000 = 277,500,000 越南盾。
第2步:计算进口关税
277,500,000 × 5% = 13,875,000 越南盾。
第3步:计算增值税
(277,500,000 + 13,875,000) × 8% = 23,310,000 越南盾。
第4步:计算应缴总税额
13,875,000 + 23,310,000 = 37,185,000 越南盾。
如果企业仅以10,000美元的FOB价格作为计税基础,而忽略必须计入完税价格的费用,成本估算就会不准确。
示例3:享受0%税率的进口货物
假设一批货物具备以下条件:
· 完税价格:200,000,000 越南盾。
· 有效进口关税税率:0%。
· 适用增值税税率:8%。
· 无其他适用税费。
结果
表6 示例3——0%税率进口货物计算结果
税种 | 金额 |
进口关税 | 0 越南盾 |
增值税 | 16,000,000 越南盾 |
总税额 | 16,000,000 越南盾 |
本示例说明,即使进口关税为0%,企业仍可能产生增值税纳税义务。这是计算总进口成本时需注意的关键点。
5. 如何按HS编码与原产地查询进口关税税率
要准确确定税额,关键步骤不是套用公式,而是确定适用于该货物的正确税率。企业可遵循以下四个步骤:
第1步:确定货物的HS编码
HS(协调制度)编码是对国际贸易产品进行分类的标准数字方法,在海关管理中得到国际通用。确定HS编码时,应考虑:
· 产品名称与描述。
· 成分与材料。
· 用途与功能。
· 技术规格。
· 工作原理(如有)。
· 货物归类规则及相关法律注释。
注:确定错误的HS编码可能导致适用错误的税率,并影响进口程序。
第2步:查询进口税率表
确定HS编码后,将其与现行有效的税率表进行对照。可使用官方来源,例如:
· 越南海关门户网站。
· 政府的法律数据库。
· 各FTA项下的优惠进口税率表和特别优惠税率表。
务必关注适用期间,因为税率可能随时间修订。
第3步:核查货物原产地与原产地证书(C/O)
C/O(原产地证书)用于证明货物的生产地。若企业希望在FTA下享受特别优惠进口关税税率,货物必须满足协定的条件,包括原产地规则、运输条件以及有效的C/O文件。
例如,并非所有从中国购买的产品都自动享受0%进口关税。具体税率取决于HS编码、关税减让路线图、原产地和适用条件。
第4步:识别其他相关税费与义务
确定进口关税税率后,还需核查:
· 增值税税率及任何减税条件。
· 特别消费税。
· 环保税。
· 反倾销税或其他贸易救济措施。
· 相关免税/减税条件。
只有完成这些步骤后,企业才能可靠地估算其总纳税义务。
6. 计算进口关税时的常见错误
错误1:仅依据采购价格计算税款。企业通常使用商业发票上的价格,而未计入运费、保险费及其他价格调整项,导致与有效完税价格存在偏差。
纠正方法:事先核查贸易术语(Incoterms)、运费、保险费及估价文件。
错误2:仅凭商业名称对货物归类,而未核查技术规格,可能导致税率错误并遗漏许可证。
纠正方法:归类前收集产品目录、技术说明和产品资料。
错误3:C/O并不自动意味着0%税率;货物必须满足享受优惠的全部条件。
纠正方法:核实正确的FTA、原产地规则、文件和生效时间。
错误4:部分企业只估算进口关税。增值税往往是一笔可观的支出,即使进口关税为0%也不例外。
纠正方法:对每种税费分别计算。
错误5:税率和海关汇率会波动。
纠正方法:申报登记时务必核实生效日期和最新数据。
7. 如何准确估算总进口成本?
了解应缴税额只是进口成本计算的一部分。要确定完整预算,企业还必须计入物流和手续成本。常见费用包括:
· 供应商采购价格。
· 国际运费。
· 货物保险费。
· 进口关税及相关税费。
· 港口或机场操作费。
· 清关费。
· 专项检验费(如适用)。
· 仓储、堆场或集装箱滞箱/滞港费(如有)。
· 至仓库的内陆运输费。
如果按约定的贸易术语,运费或保险费已包含在采购价格中,请确保不要重复计算。
8. 关于计算进口关税的常见问题(FAQ)
进口关税是按CIF还是FOB价格计算?
按有效的完税价格计算,该价格一般接近CIF价格。若按FOB进口,必须按规定加上国际运费、保险费及其他调整项。
进口关税为0%时还需要缴纳增值税吗?
需要,如果货物属于增值税应税类别。进口关税和增值税是两种不同的税。
从中国进口货物到越南需要缴纳多少税?
没有固定税率。税率取决于HS编码、原产地、税率表以及贸易优惠的条件。
持有C/O Form E就能保证0%进口关税吗?
不一定。必须核查HS编码、ACFTA税率表、原产地规则及相关法规。根据适用的路线图,税率可能是0%或其他税率。
进口关税按采购价格还是按越南的销售价格计算?
对于从价方法,计税基础是进口完税价格(海关完税价格),而非越南境内的转售价格。
我可以在货物到港前自行计算进口关税吗?
可以。如果你掌握足够的货物信息——HS编码、价值、原产地和税率,就可以估算。不过,正式税额将在清关时按规定确定。
9. VICO物流如何支持进口企业
计算进口关税不只是将价值乘以税率。企业还必须确定正确的HS编码、核查原产地、检查优惠条件并了解海关法规。
对于从中国或全球市场进口货物到越南的企业,提前准备这些信息有助于控制意外成本并改进交货规划。
VICO物流通过以下方式支持企业:
· 咨询并审核货物信息,以确定HS编码和税率。
· 协助核查原产地文件和关税优惠条件。
· 根据货物明细估算税费和物流成本。
· 支持报关申报并准备进口文件。
· 为每批货物提供量身定制的海运、空运及跨境公路运输解决方案。
需要核查税费并估算进口成本?
如果您准备向越南进口货物,但对HS编码、税率或总成本不确定,可将您的货物明细发送给VICO物流进行初步评估。
需准备的信息:产品名称、描述或目录、HS编码(如已知)、原产地、货物价值、交货条款(Incoterms)、体积/重量,以及预计的港口/边境口岸。
请联系VICO物流,获取适合您业务需求的进口程序、运输及报价建议。
延伸阅读