_h878lIhHc.jpg)
空运提单(Air Waybill)是一种空运单据,用于确认承运人已接收货物以供运输、记录货物详情,并作为航空运输合同的证明。
除运输本身外,AWB还为企业提供关键信息,用于跟踪货物运输进程、准备报关手续,以及在目的机场协调货物交付。
然而,在实际操作中,许多人仍会混淆MAWB与HAWB,不熟悉如何阅读运单上的字段,或者不知道该用哪个运单号查询货物状态。
在这篇文章中,VICO物流详细介绍了空运提单,讲解如何阅读和核验空运提单,并指导企业如何在进出口操作中避免常见错误。
1. 什么是空运提单(AWB)?
空运提单(AWB),越南语称为vận đơn hàng không,是航空货物的运输单据,用于确认承运人已接收货物,并作为相关各方之间运输合同的证明。
AWB通常显示托运人、收货人、出发机场、目的机场、货物描述、件数、重量和运费等关键信息。
根据越南《民用航空法》(第130/2025/QH15号)第57条,该法自2026年7月1日起生效,空运货物必须随附空运提单。该法还将AWB确立为运输单据,并作为合同订立、货物接收及合同条款的证明。
1.1 空运提单的特点
AWB最重要的特点之一是:它不是物权凭证,不能通过背书转让,这与海运中某些类型的提单不同。
这意味着持有AWB并不自动赋予持有人货物的所有权或提货权。承运人在满足必要要求后,按照合同及相关法规,将货物交付给有权接收的一方。
AWB的主要特点包括:
· 作为航空货物运输的单据。
· 作为运输合同和货物接收的证明。
· 不是可转让的物权凭证。
· 显示货物详情、参与各方和运输路线。
· 可用于跟踪货物状态。
· 可以纸质或电子形式(e-AWB)存在。
1.2 空运提单的功能有哪些?
在国际货物运输过程中,AWB承担多项功能:
· 货物接收确认:当承运人接收货物以供运输时,AWB按照所述详情和条款作为接收凭证。然而,它并不自动证明托运人申报的所有信息均已由航空公司完整核实和确认。
· 运输合同证明:AWB记录有关运输协议、参与各方及适用条款的信息。
· 运输进程管理支持:利用AWB编号,企业可以查询航空公司或货运代理更新的运输信息。
· 进出口手续支持:在编制和交叉核对运输单据、报关单以及按要求处理货物档案时,会用到AWB信息。
· 货物交付协调:在目的机场,AWB是承运人、仓库和货运代理识别货物并协调交付程序的重要信息来源。
1.3 谁签发空运提单?
根据运输安排的不同,AWB可由航空公司、授权代理或货运代理签发。具体而言:
· 航空公司通常签发主运单(MAWB)。
· 货运代理通常签发分运单(HAWB)。
· 当直接向航空公司订舱时,MAWB上的托运人和收货人可能是实际的商业当事方。
示例:一家越南企业通过货运代理向新加坡出口300公斤电子元件。货运代理可向该出口企业签发HAWB。与此同时,航空公司签发MAWB,反映航空公司与订舱方之间的运输关系。两份单据涉及同一批货物,但作用不同。
2. 区分空运运输中的MAWB和HAWB
MAWB和HAWB是企业通过货运代理进行国际运输时常遇到的两种运单类型。了解二者区别有助于企业识别正确的运单号,用于跟踪、申报和协调交付。
2.1 什么是MAWB?
主运单(MAWB)由航空公司或其授权代理签发。它记录的是航空公司与运单上所列托运人之间合同项下的货物运输。在并货操作中,MAWB上的托运人通常是货运代理或并货商。在合适的运输方案下,一份MAWB可以涵盖来自不同客户的多个批次的货物。
2.2 什么是HAWB?
分运单(HAWB)通常由货运代理签发给其客户。它记录货物详情以及货运代理与客户之间基于其协议的运输关系。在并货操作中,每个客户的货物可通过独立的HAWB进行管理。
2.3 对比表:MAWB与HAWB
项目 | 主运单(MAWB) | 分运单(HAWB) |
全称 | 主运单(Master Air Waybill) | 分运单(House Air Waybill) |
签发主体 | 航空公司或授权代理 | 货运代理 |
合同范围 | 与航空公司签约项下的货物 | 与货运代理签约项下的货物 |
并货中的作用 | 可涵盖多份HAWB | 通常对应单个客户的货物 |
运单编号 | 通常遵循IATA 11位结构 | 遵循货运代理内部系统规则 |
跟踪平台 | 通常通过航空公司系统 | 通常通过货运代理系统 |
上述关系与越南物流企业协会(VLA)在行业刊物中引用的MAWB/HAWB运输模式一致。
2.4 MAWB和HAWB的实例
假设三家越南企业通过同一家货运代理向新加坡出口货物:
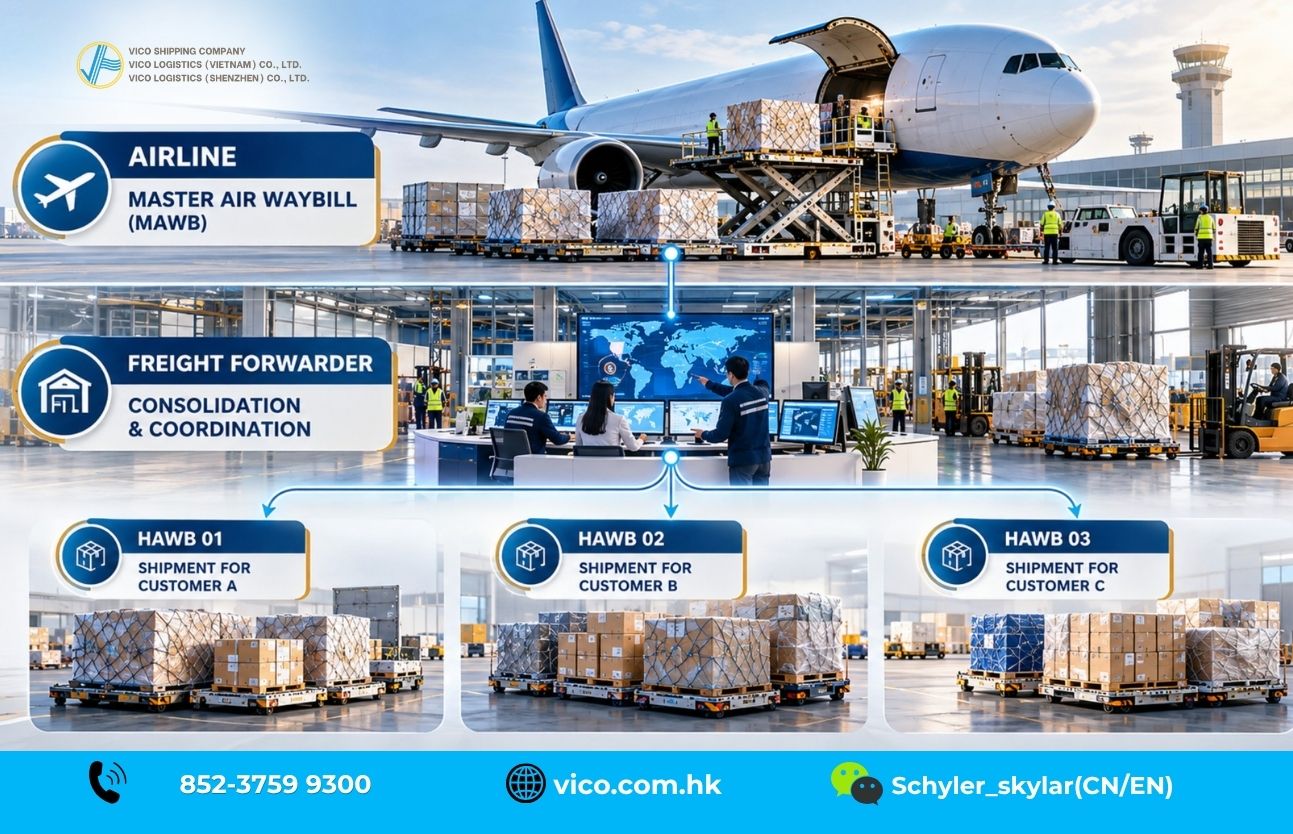
· 航空公司 → 签发MAWB(主运单)
· 货运代理 → 管理并货货物并签发各份HAWB:
· HAWB 01 → A公司(电子元件)
· HAWB 02 → B公司(服装)
· HAWB 03 → C公司(备件)
由于货运代理签发三份独立的HAWB来管理各批货物,而航空公司为并货货物签发一份MAWB,因此企业在查询航空公司提供的航班和运输状态更新时,应使用MAWB。当需要澄清单批货物的详情时,企业可使用HAWB与货运代理沟通。
3. 空运提单包含哪些信息?
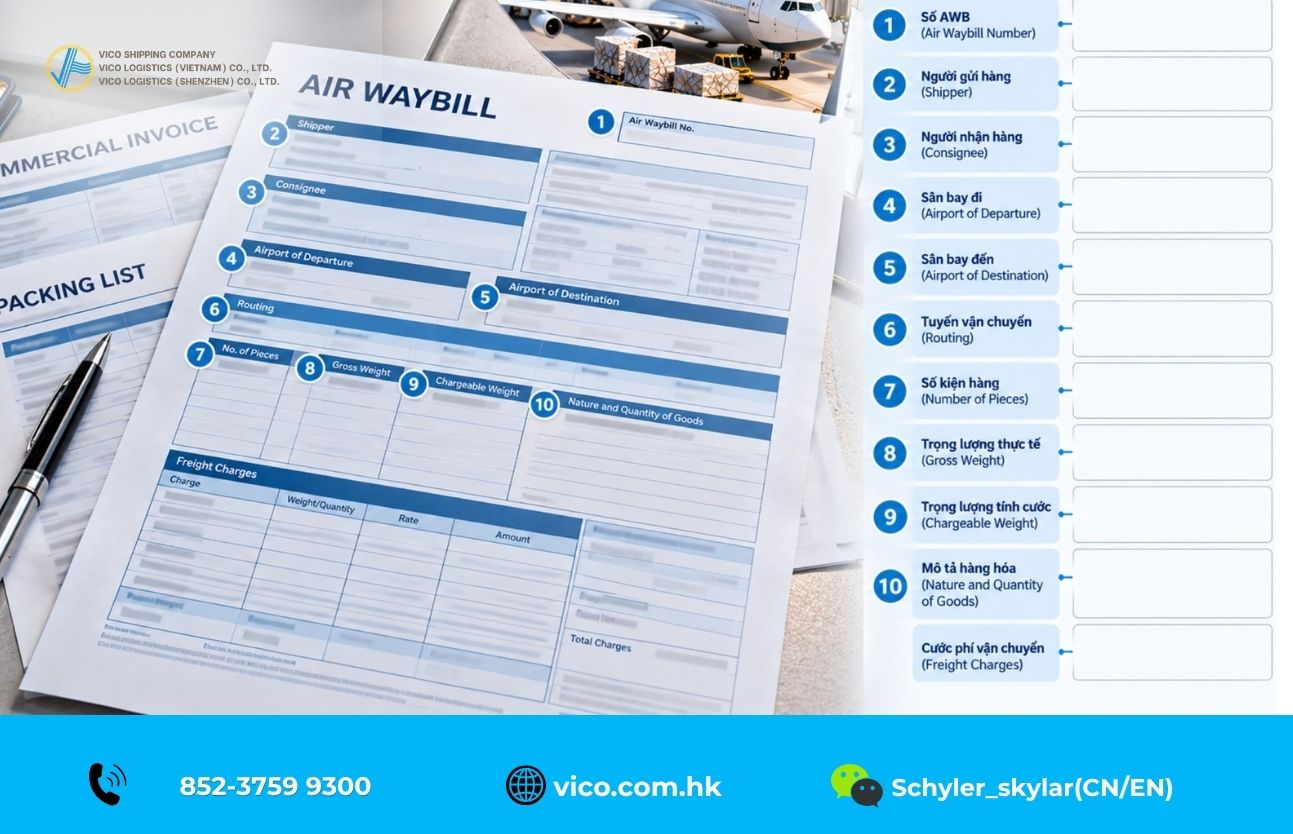
任何处理AWB的人的首要需求,是理解运单上呈现的数据字段。标准AWB单据设有多个数据字段,涵盖当事方、运输路线、货物特征和费率。
3.1 AWB上的关键信息字段
英文字段 | 需核验的内容 |
AWB编号 | 运单代码正确 |
托运人(Shipper) | 名称和地址正确 |
收货人(Consignee) | 收货方信息正确 |
签发承运人的代理(Issuing Carrier’s Agent) | 签发主体正确 |
出发机场(Airport of Departure) | 出发机场正确 |
目的机场(Airport of Destination) | 到达机场正确 |
路线与目的地(Routing and Destination) | 预期路线 |
航班/日期(Flight/Date) | 预计航班时刻(如已注明) |
件数(No. of Pieces) | 与装箱信息一致 |
毛重(Gross Weight) | 实际重量正确 |
计费重量(Chargeable Weight) | 计费依据正确 |
费率/运费(Rate / Charge) | 与报价一致 |
货物性质与数量(Nature and Quantity of Goods) | 货物描述准确 |
预付/到付(Prepaid / Collect) | 与约定条款一致 |
注意:并非所有AWB单据的字段布局都完全相同。IATA的AWB指导文件为这些信息字段提供了参考结构。
3.2 如何解读11位AWB编号
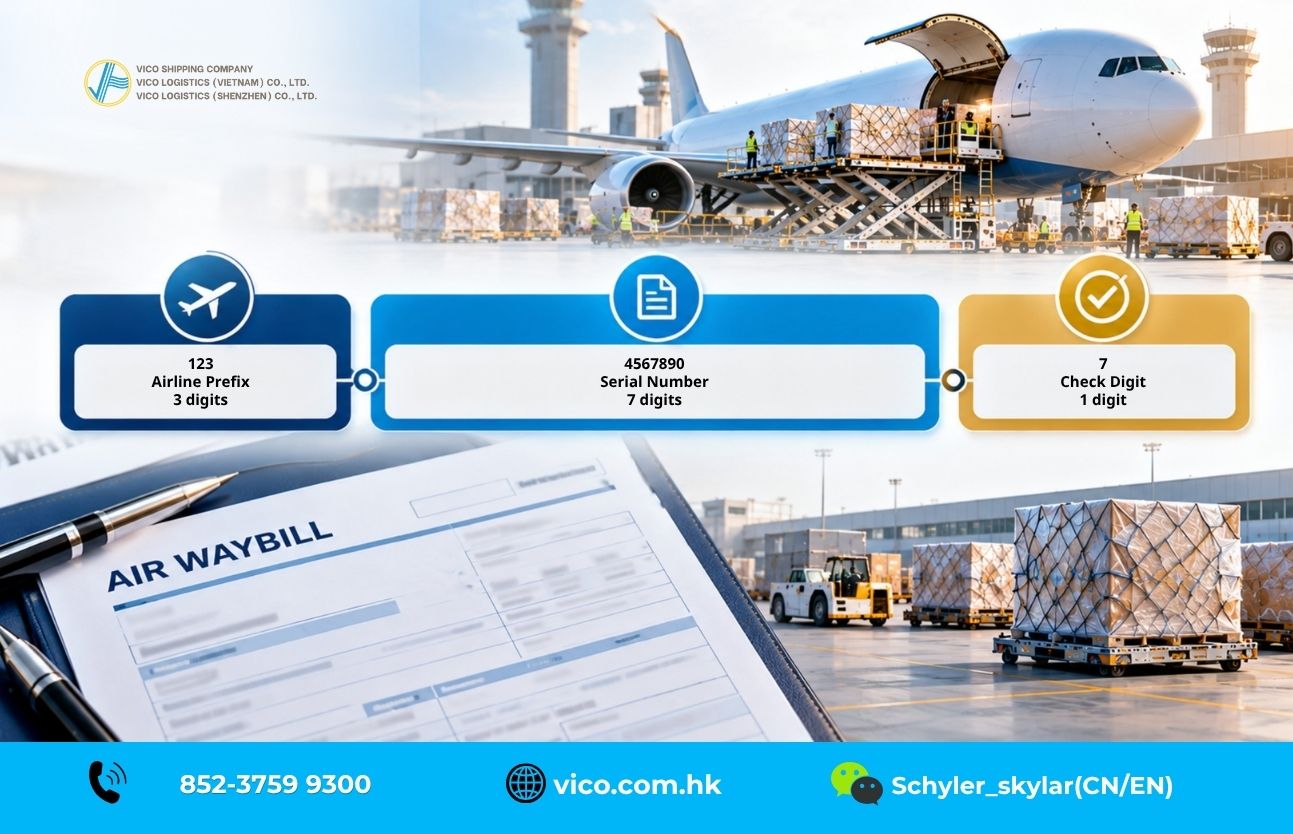
标准航空公司MAWB编号由11位数字组成,分为三个部分:
· 前3位:航空公司识别代码。
· 随后7位:顺序号。
· 最后1位:校验码(通过模7法计算)。
示例(IATA格式参考):777-12345675(此为示例格式,不可用于查询真实货物)。
不要想当然地认为所有HAWB或快递跟踪号都必须遵循11位结构,因为私有系统可能使用自定义格式。
3.3 读取某批货物AWB的示例
假设一家越南企业向新加坡出口20箱机械备件:
· 托运人:ABC制造有限公司(ABC Manufacturing Co., Ltd.)
· 收货人:XYZ贸易私人有限公司(XYZ Trading Pte. Ltd.)
· 出发机场:SGN——胡志明市
· 目的机场:SIN——新加坡
· 件数:20
· 毛重:250公斤
· 计费重量:300公斤
· 货物性质:机械备件
· 运费条款:预付(Prepaid)
审核AWB时需要核验的关键问题:
· 托运人和收货人名称是否准确?
· 目的机场是否与订舱一致?
· 件数是否与装箱单相符?
· 计费重量是否与实测数据一致?
· 运费支付条款是否正确?
如果发现错误,应在运单定稿并用于后续操作之前,联系货运代理或签发方。
4. 如何跟踪空运提单以监控货物
货物发出后,企业自然想知道货物位置、出运状态和预计到达时间。AWB正是用于此目的的主要参考代码。
4.1 通过MAWB跟踪
· 从航空公司或货运代理处获取MAWB编号。
· 根据运单信息识别签发航空公司。
· 访问航空公司的官方货物跟踪网页。
· 按系统格式输入MAWB编号。
· 查询运输状态和更新时间戳。
注意:数据可能不会在签发后立即显示,因为更新取决于操作处理时间和货物接收节点。
4.2 通过HAWB跟踪
如持有HAWB,企业可联系其货运代理,或在有可用门户时使用货运代理的跟踪门户。在某些情况下,HAWB无法直接在航空公司网站上跟踪;此时企业应向货运代理索取相应的MAWB。
4.3 常见运输状态代码
状态代码 | 常见含义 |
BKD | 订舱已确认 |
RCS | 已从托运人处收货/已接受承运 |
MAN | 已列入舱单(已登记在航班舱单上) |
DEP | 航班已起飞 |
ARR | 航班已到达 |
RCF | 货物已从航班上接收 |
NFD | 到货通知/可提货通知已发送收货人 |
DLV | 交付完成 |
注意:实际定义和更新触发条件可能因系统而异。“航班已到达”状态并不意味着货物已清关或立即可提。
4.4 为什么AWB跟踪查询会无数据?
· AWB编号输入错误。
· 将HAWB编号输入到仅支持MAWB的系统中。
· 货物尚未被航空公司完整处理或录入。
· 货物数据更新延迟。
· 航空公司或货运代理的系统出现延迟。
· 货物经多个航段运输且时刻表发生调整。
如果出现这种情况,应先复核运单编号并联系运输服务商确认详情,然后再断定货物丢失。
5. 空运提单(AWB)与提单(B/L)有何区别?
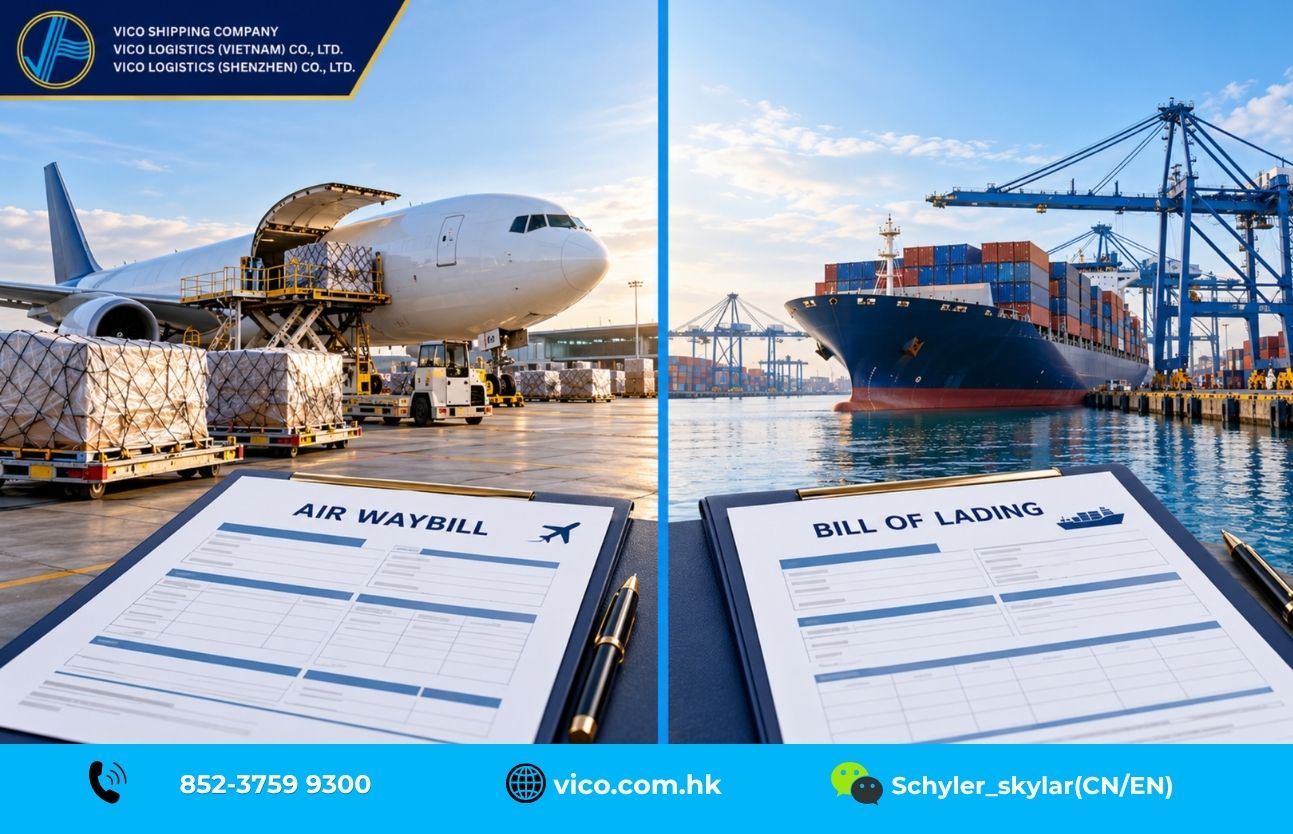
进出口中的一个常见问题是AWB与提单(B/L)是否相同。两者都是不同运输方式下使用的运输单据,在法律特征上存在关键区别。
5.1 对比表:AWB与B/L
项目 | 空运提单(AWB) | 提单(B/L) |
运输方式 | 空运 | 海运 |
合同证明 | 是 | 是 |
货物接收凭证 | 是 | 是 |
物权凭证/可转让 | 否 | 是(视B/L类型而定) |
背书能力 | 不通过指示提单机制 | 指示提单可背书 |
交付机制 | 基于有权收货方及适用规则 | 取决于B/L类型和放货程序 |
电子形式 | e-AWB | 可使用电子提单(e-B/L) |
典型货物 | 高价值、紧急、时效性强的货物 | 大宗货物、集装箱、非紧急货物 |
5.2 为什么AWB不是物权凭证?
由于AWB不可转让,交付不依赖于像某些海运指示提单那样通过背书和移交纸质正本单据来完成。相反,承运人按照合同条款和相关法规,将货物交付给经法律核验的收货人。
实例:一家新加坡企业通过空运将100公斤电子产品进口到越南。货物到达新山一机场后,进口商无需按照海运指示提单的流程背书AWB正本。不过,收货人仍须完成必要的报关手续、证明收货授权、支付相关费用,并遵守机场货物站程序。
6. 进出口中的空运提单签发流程
了解AWB签发流程,有助于企业掌握每个节点需要准备和核验的内容:
· 提交订舱申请:提供路线、品名、件数、重量、尺寸、时间要求及特殊操作说明。
· 确认订舱:货运代理或航空公司确认舱位、时刻表和条款。
· 准备单据信息:提供托运人、收货人、商业发票、装箱单及货物规格。
· 起草AWB:签发方准备草稿,以核验货物详情。
· 审核并确认:各方交叉核对收货方、机场、描述、件数、重量和费率条款。
· 货物接收与AWB定稿:货物在仓库处理完毕后,数据和单据即行定稿。
· 跟踪与交付:使用AWB编号监控进度、处理目的港清关并协调交付。
6.1 什么是草稿AWB?
草稿AWB(Draft AWB)是在签发前供各方核验详情的初步运单。其信息取自运输指示、发票、装箱单和订舱数据。如发现差异,应及时通知签发方。
6.2 AWB何时签发?
AWB编号和草稿可在向航空公司交货前准备。AWB的最终完成取决于操作流程、电子数据放行和运输协议。拥有AWB编号并不自动意味着货物已装上飞机。
7. 空运提单上的计费重量如何计算
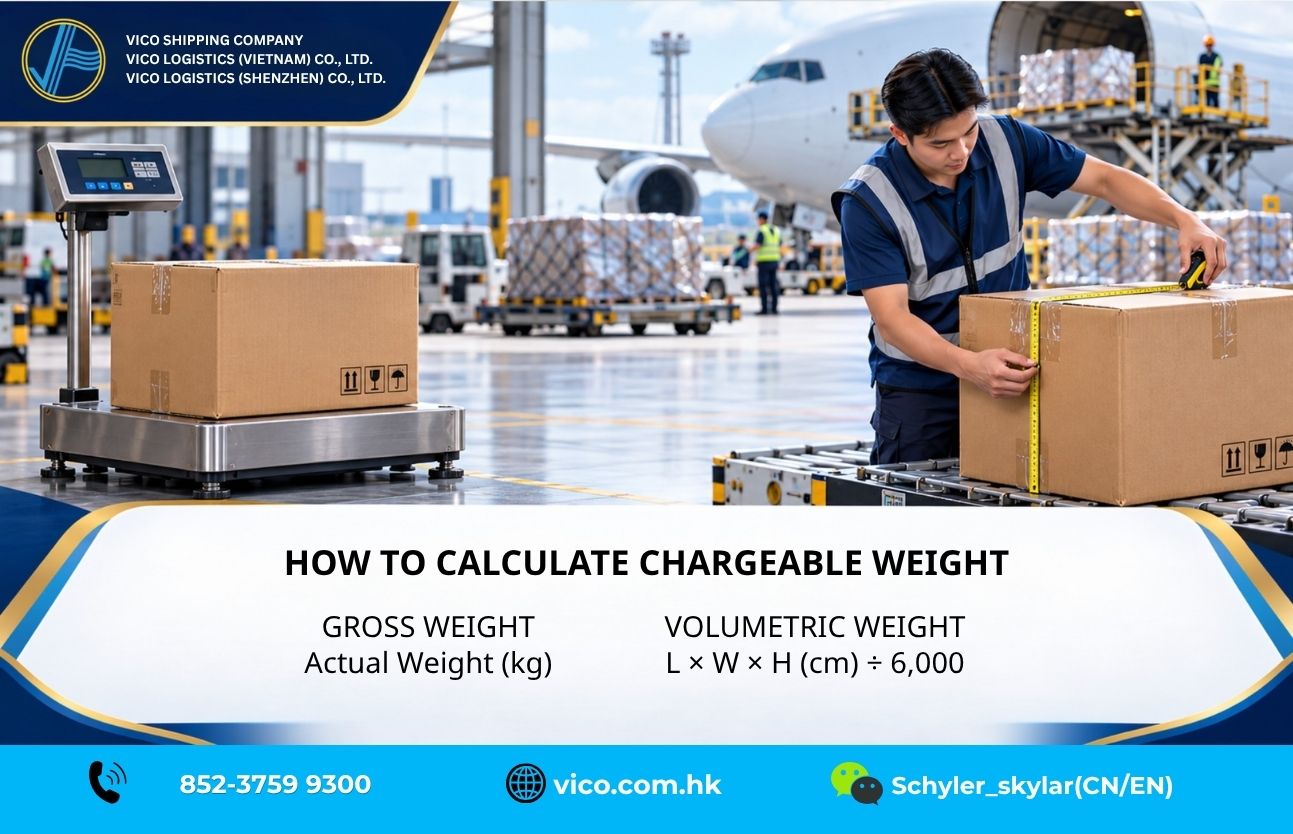
在核验AWB或空运报价时,企业常会遇到两个重量值:毛重(实际重量)和计费重量(计费重量)。
7.1 毛重与体积重
· 毛重:货物(含包装)的实际物理重量总和。
· 体积重:根据货物尺寸计算的重量。由于飞机对体积和重量有严格限制,体积大而重量轻的货物按所占空间计费。
常用空运体积重公式:
体积重(公斤)= 长 × 宽 × 高(厘米)÷ 6000
(除数6,000是空运计算中的标准值,不过根据IATA指引,特定承运人可能适用不同的费率。)
7.2 确定计费重量
计费重量是用于计算运费的标准。承运人比较实际毛重与体积重,取两者中的较高值,并适用取整规则或最低收费。
计算示例:
· 10箱货物。
· 每箱尺寸:60 × 50 × 40厘米。
· 实际毛重:120公斤。
· 每箱体积重:60 × 50 × 40 ÷ 6000 = 20公斤。
· 总体积重:20公斤 × 10 = 200公斤。
· 结果:毛重(120公斤)< 体积重(200公斤)→ 计费重量 = 200公斤。
在报价阶段提供准确的尺寸和重量,有助于企业避免意外的成本上涨。
8. 草稿AWB核查清单
审核草稿AWB是最大限度减少单证错误的关键一步。确认前,进出口人员应交叉核对货物记录:
· 托运人名称和地址正确
· 收货人名称和地址正确
· 出发机场和目的机场正确
· 路线和航班信息准确(如已注明)
· 品名和货物性质描述准确
· 件数正确
· 毛重正确
· 计费重量及其计算依据正确
· 运费预付/到付条款正确
· 特殊操作要求已注明(如适用)
· 与商业发票和装箱单一致
· 到货通知和提货偏好已确认
需交叉核对的关键单据:
· 商业发票:核对当事方名称、货物描述和交易数据。
· 装箱单:核验件数、重量、包装规格和标识。
· 运输指示:确认托运人要求的信息。
· 订舱确认:核验机场和路线安排。
9. 常见AWB错误及处理方法
错误 | 潜在影响 | 纠正措施 |
收货人信息错误 | 交付延迟或核验问题 | 联系签发方,按标准流程修改 |
目的机场错误 | 货物错运 | 确认前核验3字母机场代码 |
件数/重量错误 | 计费或操作差异 | 交叉核对装箱单和仓库收据 |
计费重量错误 | 成本差异 | 复核尺寸和体积重公式 |
MAWB/HAWB混淆 | 跟踪查询失败 | 核验运单类型并使用相应跟踪门户 |
运费条款错误 | 付款争议 | 交叉核对订舱记录和报价 |
如果在货物出运后发现错误,调整在很大程度上取决于航空公司和货运代理的审批。
10. 什么是e-AWB(电子空运提单)?
电子空运提单(e-AWB)是纸质空运提单的数字对应物,在IATA建立的合规监管框架下,以电子数据传输取代传统纸质流程。
10.1 e-AWB的优势
· 减少纸张处理:最大限度减少打印、实体运输和档案存储需求。
· 数据效率:实现利益相关方之间无缝、快速的数据交换。
· 更少人工错误:消除重复的数据录入。
· 增强跟踪:简化整个供应链中的生命周期更新。
10.2 e-AWB能完全取代纸质AWB吗?
并非在所有情况下都能。采用程度取决于贸易航线、系统能力、双边协议和当地法规。对于每一批具体货物,企业应始终直接向承运人或货运代理确认单据要求。
11. 常见问题(FAQ)
AWB代表什么?
AWB代表空运提单(Air Waybill)。在一些单据中,“Airway Bill”也被交替使用。
AWB是可转让单据吗?
不是。与指示性海运提单不同,AWB不能通过背书转让来转移货物所有权。
AWB编号有多少位?
标准IATA MAWB为11位(3位航空公司前缀代码 + 7位顺序号 + 1位校验码)。HAWB可能采用公司内部格式。
持有AWB就意味着货物已上飞机吗?
不一定。AWB编号可在实际交货或航班起飞前生成。需要跟踪状态更新来确认实时节点。
AWB可用于报关吗?
可以。AWB数据广泛用于空运进出口报关单和清关文件包。
运费预付与运费到付有何区别?
预付表示运费在起运地结算;到付表示运费在目的地支付。最终费用责任仍取决于约定的商业Incoterms。
12. VICO物流如何支持国际空运
对于需要快速运输、高价值或严格交付时限的货物,空运提供了理想的解决方案。然而,时效性取决于订舱协调、货物准备、运单核验和目的地交接的无缝衔接。
· 运输方式咨询:帮助企业评估货物特性、体积限制和物流成本,以选择理想的运输方案。
· 单证支持:尽早审核AWB,最大限度减少各方之间的差异。
· 端到端协调:将空运舱位、本地卡车运输和报关服务整合为流畅的对接节点。
您是否近期有国际空运货物?请立即联系VICO物流,讨论您的货物需求、单证要求,并获取符合您业务目标的定制空运解决方案。
了解更多 |