Thuế nhập khẩu được tính như thế nào? Đối với hàng hóa áp dụng thuế suất theo tỷ lệ phần trăm, số thuế nhập khẩu phải nộp được tính bằng trị giá tính thuế nhập khẩu nhân với thuế suất áp dụng. Ngoài thuế nhập khẩu, doanh nghiệp có thể phải nộp thuế giá trị gia tăng (VAT) và một số loại thuế khác tùy mặt hàng.
Việc xác định đúng số thuế phải nộp giúp doanh nghiệp dự toán chi phí, xây dựng giá bán và hạn chế những khoản phát sinh ngoài kế hoạch.
Tuy nhiên, để tính thuế chính xác, doanh nghiệp cần xác định đúng mã HS, trị giá hải quan, xuất xứ hàng hóa và các chính sách thuế hiện hành.
Bài viết dưới đây sẽ hướng dẫn từng bước cách tính thuế nhập khẩu tại Việt Nam, kèm ví dụ thực tế và phương pháp tra cứu thuế suất để doanh nghiệp có thể áp dụng cho lô hàng của mình.
1. Thuế nhập khẩu là gì?
Thuế nhập khẩu là khoản thuế áp dụng đối với hàng hóa nhập khẩu thuộc đối tượng chịu thuế theo quy định pháp luật Việt Nam.
Thuế nhập khẩu được quy định chủ yếu tại Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 và các văn bản hướng dẫn, sửa đổi, bổ sung có liên quan.
Ví dụ, một doanh nghiệp tại Việt Nam nhập khẩu máy móc, thiết bị hoặc nguyên vật liệu từ Trung Quốc. Khi thực hiện thủ tục hải quan, doanh nghiệp cần xác định xem hàng hóa có thuộc đối tượng chịu thuế nhập khẩu hay không và nếu có, mức thuế suất áp dụng là bao nhiêu.
Khi nào hàng hóa phải nộp thuế nhập khẩu?
Hàng hóa nhập khẩu vào Việt Nam thuộc diện chịu thuế có thể phát sinh nghĩa vụ thuế nhập khẩu khi làm thủ tục hải quan.
Tuy nhiên, không phải mọi lô hàng đều phải nộp thuế nhập khẩu. Một số trường hợp có thể được miễn thuế hoặc áp dụng mức thuế suất 0% khi đáp ứng các điều kiện pháp luật.
Đặc biệt, hàng hóa đáp ứng quy tắc xuất xứ trong các hiệp định thương mại tự do (FTA) có thể được hưởng thuế suất nhập khẩu ưu đãi đặc biệt.
Thuế nhập khẩu khác gì với thuế GTGT?
|
Tiêu chí |
Thuế nhập khẩu |
Thuế GTGT (VAT) |
|
Bản chất |
Thuế đối với hàng nhập khẩu thuộc diện chịu thuế |
Thuế đánh trên giá trị gia tăng |
|
Căn cứ tính |
Trị giá tính thuế và thuế suất hoặc phương pháp khác |
Giá tính thuế GTGT và thuế suất |
|
Thuế suất |
Theo mã HS, xuất xứ và chính sách |
Theo quy định thuế GTGT của mặt hàng |
|
Thuế nhập khẩu 0% |
Không phát sinh số thuế nhập khẩu theo tỷ lệ % |
Vẫn có thể phát sinh VAT |
Điểm doanh nghiệp cần lưu ý là thuế nhập khẩu bằng 0% không đồng nghĩa toàn bộ lô hàng được miễn mọi loại thuế.
2. Thuế nhập khẩu được tính như thế nào?
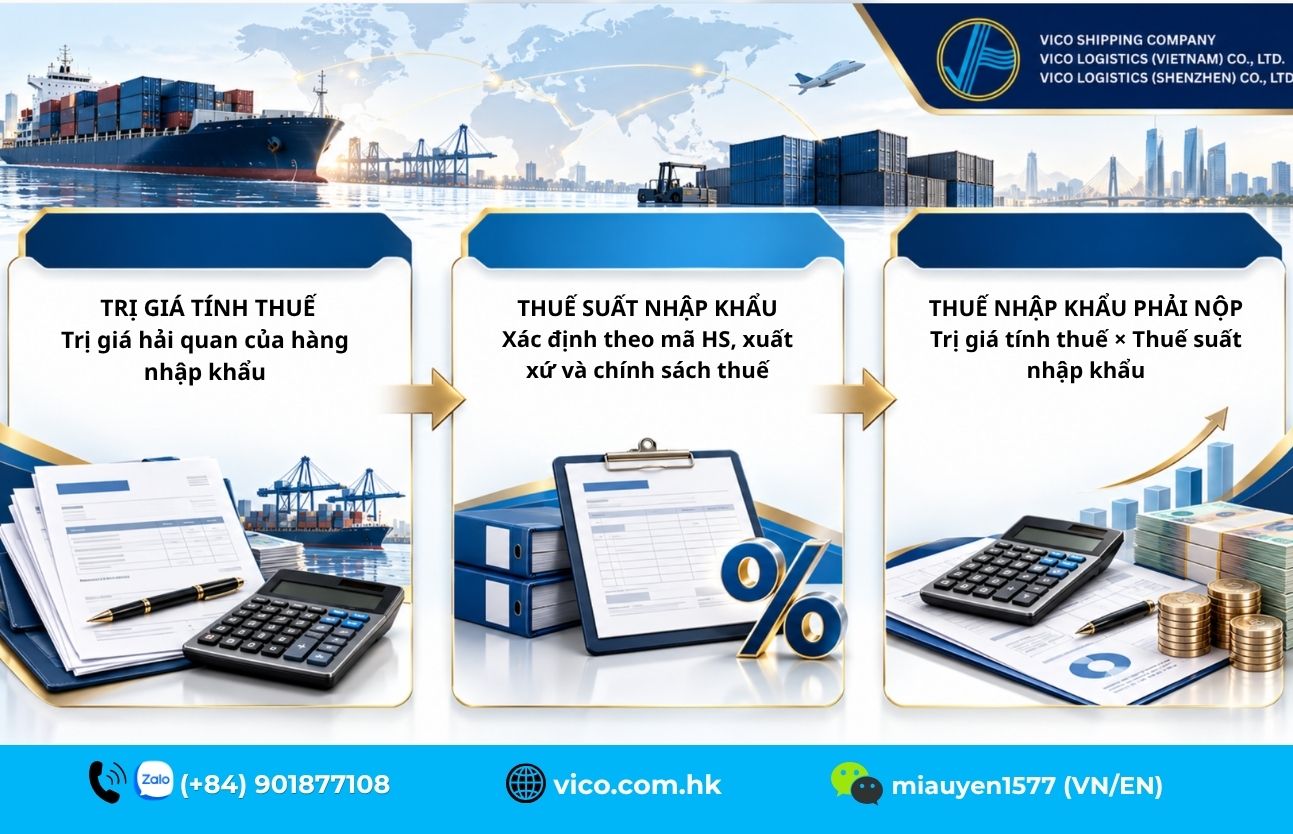
Đối với hàng hóa áp dụng phương pháp tính thuế theo tỷ lệ phần trăm, công thức cơ bản như sau:
CÔNG THỨC TÍNH THUẾ NHẬP KHẨU
T_NK = V_HQ × r_NK
Trong đó:
-
TNK: Số thuế nhập khẩu phải nộp.
-
VHQ: Trị giá tính thuế nhập khẩu bằng VND.
-
rNK: Thuế suất nhập khẩu áp dụng.
Để sử dụng công thức, doanh nghiệp cần xác định hai thông tin quan trọng: trị giá tính thuế nhập khẩu và thuế suất nhập khẩu.
2.1. Trị giá tính thuế nhập khẩu là gì?
Trị giá tính thuế nhập khẩu là trị giá hải quan được xác định theo quy định pháp luật.
Đối với hàng hóa nhập khẩu, nguyên tắc cơ bản là xác định trị giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, theo phương pháp xác định trị giá hải quan phù hợp.
Trong nhiều giao dịch mua bán quốc tế thông thường, trị giá này có thể được hiểu gần với giá CIF, bao gồm:
-
Giá trị hàng hóa.
-
Cước phí vận chuyển quốc tế đến cửa khẩu nhập đầu tiên.
-
Phí bảo hiểm quốc tế, nếu có và thuộc khoản phải tính.
Ví dụ, doanh nghiệp nhập khẩu hàng hóa theo điều kiện FOB với thông tin giả định:
|
Khoản mục |
Giá trị |
|
Giá FOB |
8.000 USD |
|
Cước vận chuyển quốc tế |
1.000 USD |
|
Phí bảo hiểm |
100 USD |
|
Tổng trị giá giả định |
9.100 USD |
Khi đó:
Trị giá tính thuế giả định = 8.000 + 1.000 + 100 = 9.100 USD.
Nếu giả sử tỷ giá tính thuế hải quan là 25.000 VND/USD:
Trị giá tính thuế = 9.100 × 25.000 = 227.500.000 VND.
Đây là ví dụ đã đơn giản hóa. Trị giá hải quan thực tế còn phụ thuộc những khoản điều chỉnh cộng, điều chỉnh trừ và phương pháp xác định trị giá theo quy định. Tỷ giá thực tế phải sử dụng tỷ giá tính thuế do cơ quan hải quan áp dụng.
Thuế nhập khẩu tính theo giá CIF hay FOB?
Đây là một trong những câu hỏi thường gặp nhất khi doanh nghiệp bắt đầu nhập khẩu.
Về nguyên tắc, thuế nhập khẩu không chỉ được tính dựa trên giá FOB nếu giá đó chưa bao gồm các chi phí phải cộng vào trị giá hải quan.
Đối với giao dịch FOB, doanh nghiệp thông thường cần xem xét cộng thêm chi phí vận chuyển và bảo hiểm quốc tế đến cửa khẩu nhập đầu tiên.
Nếu mua theo điều kiện CIF, giá mua đã bao gồm cước vận chuyển và bảo hiểm theo điều kiện giao hàng. Tuy nhiên, vẫn cần kiểm tra các khoản điều chỉnh trị giá theo quy định.
Lưu ý: CIF chỉ là cách diễn giải thông dụng trong các giao dịch phù hợp, không phải phương pháp xác định trị giá hải quan duy nhất cho tất cả lô hàng.
2.2. Thuế suất nhập khẩu được xác định như thế nào?
Thuế suất nhập khẩu phụ thuộc vào nhiều yếu tố, trong đó quan trọng nhất là:
-
Mã HS của hàng hóa.
-
Xuất xứ hàng hóa.
-
Chính sách thuế tại thời điểm đăng ký tờ khai.
-
Điều kiện để được hưởng ưu đãi thuế quan.
Theo cơ chế thuế nhập khẩu tại Việt Nam, có ba nhóm thuế suất thường cần phân biệt:
|
Loại thuế suất |
Trường hợp áp dụng |
|
Thuế suất thông thường |
Hàng hóa không đáp ứng điều kiện áp dụng thuế suất ưu đãi hoặc ưu đãi đặc biệt |
|
Thuế suất ưu đãi (MFN) |
Hàng hóa đáp ứng điều kiện áp dụng thuế suất ưu đãi theo quy định |
|
Thuế suất ưu đãi đặc biệt |
Hàng hóa đáp ứng điều kiện của hiệp định thương mại và biểu thuế liên quan |
Ví dụ, hai lô hàng có cùng giá trị và cùng loại hàng hóa nhưng có xuất xứ khác nhau có thể được áp dụng mức thuế suất khác nhau.
Do đó, doanh nghiệp không nên xác định thuế suất chỉ bằng cách hỏi “hàng này nhập từ nước nào?” mà cần kiểm tra đầy đủ mã HS, xuất xứ và điều kiện áp dụng ưu đãi.
Biểu thuế nhập khẩu ưu đãi được quy định tại Nghị định 26/2023/NĐ-CP và các văn bản sửa đổi, bổ sung, bao gồm Nghị định 108/2025/NĐ-CP và Nghị định 199/2025/NĐ-CP.
2.3. Thuế nhập khẩu tuyệt đối và thuế hỗn hợp
Ngoài phương pháp tính thuế theo tỷ lệ phần trăm, một số mặt hàng có thể áp dụng phương pháp khác.
Thuế nhập khẩu tuyệt đối:
Số thuế phải nộp = Số lượng hàng hóa thực tế nhập khẩu × Mức thuế tuyệt đối trên một đơn vị hàng hóa.
Thuế nhập khẩu hỗn hợp:
Số thuế phải nộp = Số thuế tính theo tỷ lệ phần trăm + Số thuế tuyệt đối.
Các phương pháp này áp dụng tùy loại hàng hóa và quy định tại biểu thuế tương ứng, không được tự lựa chọn thay cho phương pháp thuế theo tỷ lệ phần trăm.
3. Cách tính thuế nhập khẩu và VAT
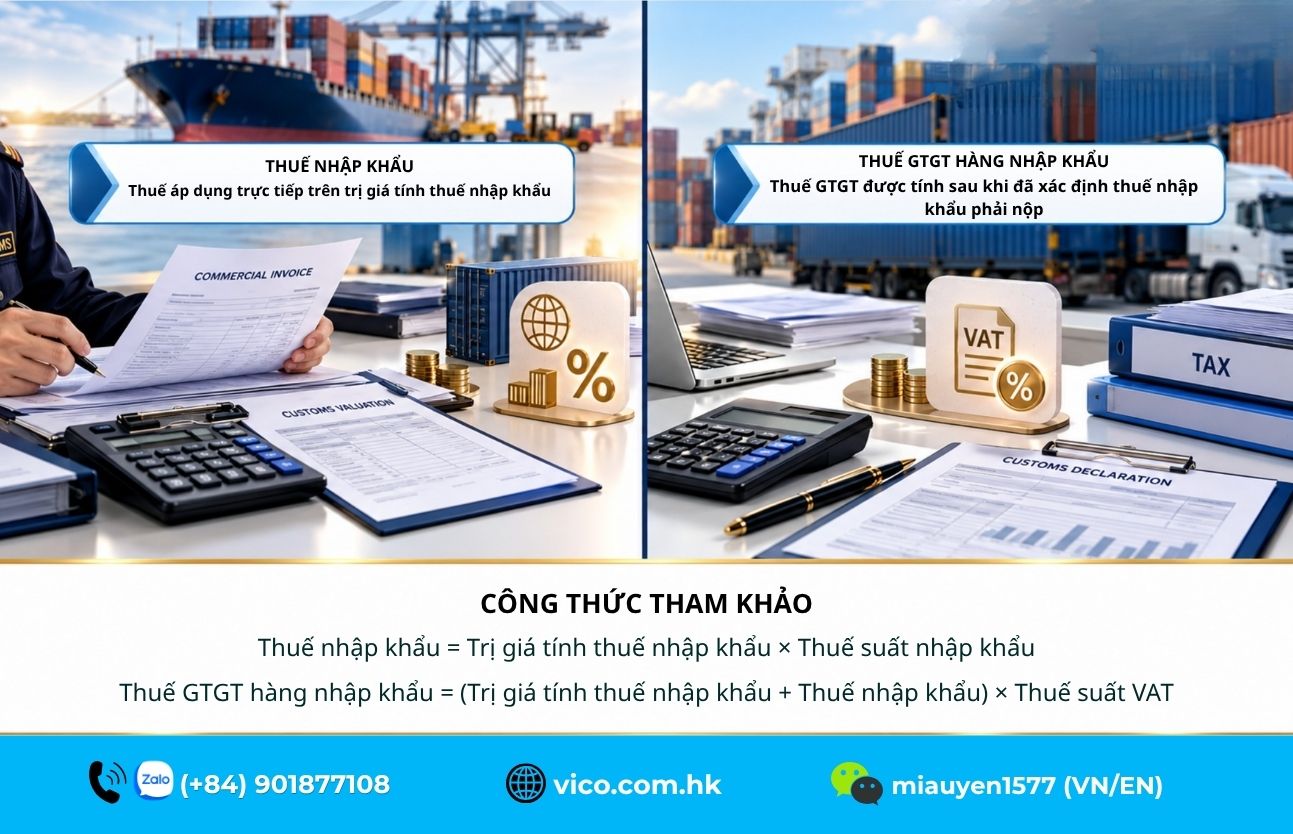
Khi nhập khẩu hàng hóa, doanh nghiệp thường quan tâm đến tổng số thuế phải nộp chứ không chỉ riêng thuế nhập khẩu.
Đối với hàng hóa chịu thuế GTGT, cơ sở tính VAT ở khâu nhập khẩu có thể bao gồm trị giá tính thuế nhập khẩu, thuế nhập khẩu, thuế nhập khẩu bổ sung và các khoản thuế khác theo quy định.
3.1. Công thức tính VAT hàng nhập khẩu
Theo Luật Thuế giá trị gia tăng số 48/2024/QH15, giá tính thuế GTGT đối với hàng nhập khẩu bao gồm trị giá tính thuế nhập khẩu cộng với thuế nhập khẩu, các khoản thuế nhập khẩu bổ sung, thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường nếu có.
Công thức tổng quát:
Thuế GTGT hàng nhập khẩu = Giá tính thuế GTGT × Thuế suất GTGT.
Trong trường hợp thông thường không phát sinh các khoản thuế bổ sung, thuế tiêu thụ đặc biệt hoặc thuế bảo vệ môi trường:
Thuế VAT = (Trị giá tính thuế nhập khẩu + Thuế nhập khẩu) × Thuế suất VAT.
Lưu ý về thuế suất năm 2026: Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, một số hàng hóa, dịch vụ thuộc nhóm chịu thuế suất 10% được giảm xuống 8% trong thời gian từ ngày 01/07/2025 đến hết ngày 31/12/2026. Một số nhóm hàng hóa không thuộc diện giảm.
Doanh nghiệp cần kiểm tra mặt hàng cụ thể có được áp dụng mức 8% hay phải sử dụng mức thuế khác, thay vì mặc định tất cả hàng nhập khẩu đều chịu VAT 8% hoặc 10%.
3.2. Tổng số thuế phải nộp khi nhập khẩu
Với lô hàng chỉ phát sinh thuế nhập khẩu và thuế GTGT:
Tổng thuế phải nộp = Thuế nhập khẩu + Thuế GTGT.
Trong những trường hợp khác, hàng hóa có thể chịu thêm:
-
Thuế tiêu thụ đặc biệt.
-
Thuế bảo vệ môi trường.
-
Thuế chống bán phá giá.
-
Thuế chống trợ cấp.
-
Thuế tự vệ và các loại thuế nhập khẩu bổ sung áp dụng theo quy định.
Doanh nghiệp cần xác định đúng thứ tự và căn cứ tính của từng loại thuế. Không nên lấy tất cả thuế suất cộng lại rồi nhân trực tiếp với trị giá hàng hóa.
4. Ví dụ cách tính thuế nhập khẩu thực tế
Để hiểu rõ hơn, hãy xem ba ví dụ dưới đây.
Ví dụ 1: Lô hàng có trị giá tính thuế 100 triệu đồng
Giả sử một doanh nghiệp nhập khẩu một lô hàng với các thông tin:
-
Trị giá tính thuế nhập khẩu: 100.000.000 VND.
-
Thuế suất nhập khẩu giả định: 10%.
-
Thuế suất VAT giả định: 8%.
-
Không phát sinh các loại thuế khác.
KẾT QUẢ TÍNH THUẾ MINH HỌA
Thuế nhập khẩu
10.000.000đ
Thuế VAT
8.800.000đ
Tổng số thuế phải nộp
18.800.000đ
Ví dụ sử dụng thuế suất giả định để minh họa phương pháp, không đại diện cho một mã HS cụ thể.
Bước 1: Tính thuế nhập khẩu
100.000.000 × 10% = 10.000.000 VND.
Bước 2: Tính VAT
(100.000.000 + 10.000.000) × 8% = 8.800.000 VND.
Bước 3: Tính tổng thuế
10.000.000 + 8.800.000 = 18.800.000 VND.
Như vậy, tổng số thuế phải nộp trong ví dụ là 18,8 triệu đồng, chưa bao gồm các chi phí logistics hoặc thủ tục khác.
Ví dụ 2: Tính thuế cho lô hàng nhập khẩu theo điều kiện FOB
Một doanh nghiệp Việt Nam mua hàng từ nước ngoài theo điều kiện FOB.
Thông tin giả định:
|
Chỉ tiêu |
Giá trị |
|
Giá FOB |
10.000 USD |
|
Cước vận chuyển quốc tế |
1.000 USD |
|
Phí bảo hiểm quốc tế |
100 USD |
|
Tỷ giá tính thuế giả định |
25.000 VND/USD |
|
Thuế suất nhập khẩu giả định |
5% |
|
Thuế suất VAT giả định |
8% |
Giả sử không có điều chỉnh trị giá nào khác và không phát sinh thuế bổ sung.
Bước 1: Xác định trị giá tính thuế
(10.000 + 1.000 + 100) × 25.000 = 277.500.000 VND.
Bước 2: Tính thuế nhập khẩu
277.500.000 × 5% = 13.875.000 VND.
Bước 3: Tính VAT
(277.500.000 + 13.875.000) × 8% = 23.310.000 VND.
Bước 4: Tính tổng thuế phải nộp
13.875.000 + 23.310.000 = 37.185.000 VND.
Tổng số thuế trong ví dụ này là 37.185.000 VND.
Nếu doanh nghiệp chỉ lấy giá FOB 10.000 USD làm căn cứ mà bỏ qua những khoản phải cộng vào trị giá hải quan, kết quả dự toán có thể không chính xác.
Ví dụ 3: Hàng nhập khẩu được hưởng thuế suất 0%
Giả sử một lô hàng có:
-
Trị giá tính thuế: 200.000.000 VND.
-
Thuế suất nhập khẩu hợp lệ: 0%.
-
Thuế suất GTGT áp dụng: 8%.
-
Không phát sinh những loại thuế khác.
Kết quả:
|
Khoản thuế |
Số tiền |
|
Thuế nhập khẩu |
0 VND |
|
Thuế GTGT |
16.000.000 VND |
|
Tổng thuế |
16.000.000 VND |
Qua ví dụ này có thể thấy, ngay cả khi thuế nhập khẩu bằng 0%, doanh nghiệp vẫn có thể phát sinh nghĩa vụ thuế GTGT.
Đây là điểm cần đặc biệt lưu ý khi tính tổng chi phí hàng nhập khẩu.
5. Cách tra cứu thuế suất nhập khẩu theo mã HS và xuất xứ
Để xác định số thuế chính xác, bước quan trọng không phải là thay số vào công thức mà là xác định đúng mức thuế suất áp dụng cho mặt hàng.
Doanh nghiệp có thể thực hiện theo bốn bước sau.
Bước 1: Xác định mã HS của hàng hóa
Mã HS (Harmonized System Code) là hệ thống mã phân loại hàng hóa được sử dụng trong thương mại quốc tế và quản lý hải quan.
Khi xác định mã HS, cần xem xét:
-
Tên và mô tả hàng hóa.
-
Thành phần, nguyên liệu cấu tạo.
-
Công dụng, chức năng.
-
Thông số kỹ thuật.
-
Nguyên lý hoạt động, nếu có.
-
Quy tắc phân loại hàng hóa và chú giải pháp lý liên quan.
Ví dụ, hai loại thiết bị có tên thương mại tương tự nhau nhưng khác chức năng hoặc cấu tạo có thể thuộc các mã HS khác nhau.
Việc xác định sai mã HS có thể làm áp dụng sai mức thuế và ảnh hưởng đến thủ tục nhập khẩu.
Bước 2: Tra cứu biểu thuế nhập khẩu
Sau khi xác định mã HS, doanh nghiệp đối chiếu mã hàng với biểu thuế đang có hiệu lực.
Có thể bắt đầu từ các nguồn chính thức như:
-
Biểu thuế nhập khẩu ưu đãi và các biểu thuế ưu đãi đặc biệt theo FTA tương ứng.
Khi tra cứu cần chú ý đúng thời kỳ áp dụng. Thuế suất có thể được sửa đổi theo từng giai đoạn, vì vậy không nên sử dụng bảng thuế cũ mà chưa kiểm tra hiệu lực.
Bước 3: Kiểm tra xuất xứ hàng hóa và C/O
C/O (Certificate of Origin) là chứng từ chứng nhận xuất xứ hàng hóa.
Trong trường hợp doanh nghiệp muốn hưởng thuế nhập khẩu ưu đãi đặc biệt theo FTA, hàng hóa cần đáp ứng các điều kiện của hiệp định tương ứng, bao gồm quy tắc xuất xứ, điều kiện vận chuyển và chứng từ chứng nhận xuất xứ theo quy định.
Ví dụ, doanh nghiệp nhập khẩu hàng từ Trung Quốc về Việt Nam có thể cần kiểm tra các cơ chế ưu đãi theo những hiệp định có liên quan như ACFTA hoặc RCEP.
Tuy nhiên, không phải mọi sản phẩm mua từ Trung Quốc đều tự động được hưởng thuế nhập khẩu 0%.
Mức thuế cụ thể phụ thuộc mã HS, lộ trình cắt giảm thuế quan, xuất xứ và điều kiện áp dụng.
Bước 4: Xác định các loại thuế và nghĩa vụ liên quan
Sau khi có mức thuế nhập khẩu, doanh nghiệp tiếp tục kiểm tra:
-
Thuế suất GTGT và điều kiện giảm thuế, nếu có.
-
Thuế tiêu thụ đặc biệt.
-
Thuế bảo vệ môi trường.
-
Thuế chống bán phá giá hoặc các biện pháp phòng vệ thương mại khác.
-
Các điều kiện miễn thuế, giảm thuế có liên quan.
Chỉ sau khi hoàn tất các bước trên, doanh nghiệp mới có đủ cơ sở để dự toán tương đối đầy đủ số thuế phải nộp.
6. Những sai lầm thường gặp khi tính thuế nhập khẩu
Sai lầm 1: Tính thuế chỉ dựa trên giá mua hàng
- Doanh nghiệp sử dụng giá ghi trên hóa đơn thương mại (Commercial Invoice) mà chưa xem xét cước vận chuyển, phí bảo hiểm và các khoản điều chỉnh trị giá.
- Điều này có thể khiến trị giá tính thuế dự toán khác với trị giá hải quan hợp lệ.
- Cách hạn chế: Kiểm tra điều kiện Incoterms, chi phí vận tải, bảo hiểm và hồ sơ trị giá trước khi tính thuế.
Sai lầm 2: Áp dụng sai mã HS
- Doanh nghiệp xác định mã HS chỉ từ tên gọi thương mại mà không kiểm tra đặc điểm kỹ thuật thực tế.
- Sai mã HS có thể dẫn đến sai thuế suất, thiếu giấy phép hoặc không đáp ứng chính sách quản lý chuyên ngành.
- Cách hạn chế: Thu thập catalogue, mô tả kỹ thuật và tài liệu sản phẩm trước khi phân loại.
Sai lầm 3: Cho rằng có C/O là chắc chắn được miễn thuế
- C/O không đồng nghĩa đương nhiên được hưởng thuế suất 0%.
- Hàng hóa phải đáp ứng đầy đủ điều kiện hưởng ưu đãi và mức thuế theo biểu thuế tương ứng.
- Cách hạn chế: Kiểm tra đúng FTA, quy tắc xuất xứ, chứng từ và thời điểm áp dụng.
Sai lầm 4: Quên tính thuế GTGT
- Một số doanh nghiệp chỉ dự toán thuế nhập khẩu rồi sử dụng kết quả đó làm tổng số thuế phải nộp.
- Thực tế, thuế GTGT có thể là một khoản đáng kể, kể cả khi thuế nhập khẩu bằng 0%.
- Cách hạn chế: Lập bảng tính riêng cho từng loại thuế.
Sai lầm 5: Sử dụng biểu thuế hoặc tỷ giá không phù hợp
Thuế suất, chính sách giảm thuế và tỷ giá tính thuế có thể thay đổi.
Sử dụng tài liệu cũ có thể khiến ngân sách dự kiến không khớp với số phải nộp thực tế.
Cách hạn chế: Luôn kiểm tra thời điểm hiệu lực và dữ liệu áp dụng khi đăng ký tờ khai.
7. Làm thế nào để dự toán đúng tổng chi phí nhập khẩu?
Biết được số thuế phải nộp mới chỉ là một phần trong quá trình tính chi phí nhập khẩu.
Để xác định tổng ngân sách cần chuẩn bị, doanh nghiệp phải xem xét thêm những chi phí logistics và thủ tục phát sinh.
Những khoản thường gặp bao gồm:
-
Giá mua hàng từ nhà cung cấp.
-
Cước vận chuyển quốc tế.
-
Phí bảo hiểm hàng hóa.
-
Thuế nhập khẩu và các loại thuế liên quan.
-
Phí vận hành tại cảng hoặc sân bay.
-
Chi phí làm thủ tục hải quan.
-
Chi phí kiểm tra chuyên ngành, nếu phát sinh.
-
Phí lưu kho, lưu bãi hoặc lưu container nếu có.
-
Vận chuyển nội địa về kho.
Không phải lô hàng nào cũng phát sinh tất cả khoản trên. Ngoài ra, cần tránh cộng trùng cước vận tải, bảo hiểm hoặc các chi phí đã nằm trong giá mua theo Incoterms.
Checklist trước khi nhập khẩu
Kiểm tra hồ sơ dự toán của bạn
- Đã xác định đúng tên, công dụng và mã HS hàng hóa
- Đã kiểm tra chính sách nhập khẩu và giấy phép (nếu có)
- Đã có Invoice, điều kiện Incoterms và cước vận chuyển
- Đã xác định trị giá tính thuế và tỷ giá dự toán
- Đã kiểm tra thuế suất nhập khẩu và khả năng hưởng ưu đãi FTA
- Đã tính VAT và các thuế liên quan
- Đã dự toán phí logistics và chi phí tại cảng/kho
- Sao chép checklist
Việc chuẩn bị đầy đủ thông tin trước khi đặt hàng giúp doanh nghiệp ước tính ngân sách tốt hơn, so sánh các phương án vận chuyển và hạn chế rủi ro khi hàng về đến Việt Nam.
8. Câu hỏi thường gặp về cách tính thuế nhập khẩu
1. Thuế nhập khẩu được tính theo giá CIF hay FOB?
Về nguyên tắc, căn cứ là trị giá hải quan hợp lệ. Trong các giao dịch thông thường, trị giá này có thể gần với giá CIF. Nếu nhập khẩu theo FOB, cần xem xét cộng các khoản vận chuyển, bảo hiểm quốc tế và điều chỉnh khác theo quy định.
2. Thuế nhập khẩu 0% có phải đóng VAT không?
Có thể vẫn phải đóng VAT nếu hàng hóa thuộc đối tượng chịu thuế GTGT. Thuế nhập khẩu và thuế GTGT là hai loại thuế khác nhau.
3. Nhập khẩu hàng từ Trung Quốc về Việt Nam phải đóng bao nhiêu thuế?
Không có một mức thuế chung áp dụng cho tất cả hàng hóa từ Trung Quốc. Thuế suất phụ thuộc vào mã HS, xuất xứ, biểu thuế và điều kiện hưởng ưu đãi thương mại.
4. Có C/O Form E thì thuế nhập khẩu có bằng 0% không?
Không nhất thiết. Doanh nghiệp phải kiểm tra mã HS, biểu thuế ACFTA, điều kiện xuất xứ và các quy định liên quan. Mức thuế có thể là 0% hoặc mức khác theo lộ trình và quy định áp dụng.
5. Thuế nhập khẩu tính theo giá mua hay giá bán tại Việt Nam?
Đối với phương pháp tính thuế theo tỷ lệ phần trăm, căn cứ là trị giá tính thuế nhập khẩu theo quy định, không phải giá bán lại của sản phẩm tại thị trường Việt Nam.
6. Có thể tự tính thuế nhập khẩu trước khi hàng về không?
Có. Doanh nghiệp có thể lập dự toán nếu có đủ thông tin về hàng hóa, mã HS, trị giá, xuất xứ và thuế suất. Tuy nhiên, số thuế chính thức phải được xác định theo quy định và thông tin khi thực hiện thủ tục hải quan.
9. VICO Logistics hỗ trợ doanh nghiệp nhập khẩu như thế nào?
Việc tính thuế nhập khẩu không chỉ là phép tính giữa trị giá hàng hóa và thuế suất. Doanh nghiệp còn cần xác định đúng mã HS, kiểm tra xuất xứ, điều kiện hưởng ưu đãi và các quy định liên quan đến thủ tục hải quan.
Với doanh nghiệp nhập khẩu hàng hóa từ Trung Quốc hoặc các thị trường quốc tế về Việt Nam, việc chuẩn bị trước các thông tin này giúp hạn chế những chi phí ngoài dự kiến và chủ động hơn trong kế hoạch giao hàng.
VICO Logistics hỗ trợ doanh nghiệp:
-
Tư vấn, rà soát thông tin hàng hóa phục vụ xác định mã HS và thuế suất.
-
Hỗ trợ kiểm tra hồ sơ xuất xứ và điều kiện hưởng ưu đãi thuế quan.
-
Dự toán thuế và các chi phí logistics theo thông tin lô hàng.
-
Hỗ trợ khai báo hải quan và chuẩn bị chứng từ nhập khẩu.
-
Cung cấp giải pháp vận chuyển đường biển, đường hàng không và đường bộ xuyên biên giới phù hợp với từng lô hàng.
Cần kiểm tra thuế và dự toán chi phí nhập khẩu?
Nếu đang chuẩn bị nhập khẩu hàng hóa về Việt Nam nhưng chưa rõ mã HS, thuế suất hoặc tổng chi phí, doanh nghiệp có thể gửi thông tin lô hàng cho VICO Logistics để được hỗ trợ đánh giá sơ bộ.
Thông tin nên chuẩn bị: Tên hàng hóa, mô tả hoặc catalogue, mã HS (nếu có), quốc gia xuất xứ, giá trị hàng hóa, điều kiện giao hàng, khối lượng và cảng/cửa khẩu dự kiến.
Liên hệ VICO Logistics để được tư vấn thủ tục nhập khẩu, vận chuyển và báo giá phù hợp với nhu cầu của doanh nghiệp.
- Vận Chuyển Door to Door Trung Quốc - Việt Nam: Giải Pháp Logistics B2B Toàn Diện 2026
- Thuật ngữ OEM, ODM, OBM là gì trong hàng hóa xuất nhập khẩu
- Chi phí vận chuyển hàng không theo kg 2026: Cẩm nang toàn diện và Giải pháp tối ưu cho doanh nghiệp B2B
- Vận Tải Cà Phê Toàn Cầu: Lịch Thu Hoạch & Giải Pháp Xuất Khẩu 2026
- Vận Tải Campuchia Việt Nam: Giải Pháp Toàn Diện Cho Chuỗi Cung Ứng Đông Dương
- Vận Chuyển Hàng Điện Tử: Làm Chủ Logistics Công Nghệ Cao
- Packing List là gì? Cách lập Packing List chuẩn cho hàng xuất nhập khẩu
- Air Waybill (AWB) Là Gì? Cách Đọc & Tra Cứu AWB
- MSDS/SDS Là Gì? 16 Nội Dung & Vai Trò Trong Xuất Nhập Khẩu
Nhận Báo Giá Logistics chỉ trong 5 phút
Các giải pháp vận tải quốc tế và chuỗi cung ứng chuyên nghiệp được thiết kế riêng cho doanh nghiệp của bạn.
Nhận báo giá ngay ↗Liên Hệ Nhanh
🇻🇳 Ms Uyên
Hotline / Zalo
(+84) 901 877 108WeChat (VN/EN)
miauyen1577Quét để liên hệ
Zalo
🇨🇳 Ms Schyler
Hotline văn phòng
(+852) 3759 9300ID WeChat
Schyler_skylarQuét để liên hệ
VICO International Logistics — Đối tác Logistics Tin cậy của bạn tại Đông Dương
Thành viên cấp cao của các hiệp hội logistics và thương mại quốc tế: Eurocham, JCtrans, VICOFA, VITAS và nhiều hiệp hội khác.